L’inventaire est fini. Le fichier annonçait 142 unités. Le comptage en trouve 129. Treize produits ont disparu, et personne n’a rien vu « se passer ». Vol ? Casse oubliée ? Erreur de réception ? Mauvaise référence en caisse ? L’objectif ? Nommer cet écart avant de crier au voleur. La démarque inconnue n’est pas un ressenti de rayon. C’est la différence, révélée par l’inventaire, entre le stock théorique et le stock réel. Le cours gestion des stocks pose le cadre global. Ici, on descend au sol : connue contre inconnue, causes, mesure, plan magasin.
Connue ou inconnue : deux démarques, un même stock
La démarque désigne l’ensemble des pertes de produits enregistrées par l’entreprise. Elle se lit généralement en pourcentage du chiffre d’affaires. Encore faut-il savoir quand la perte a été nommée. Tout se joue là.
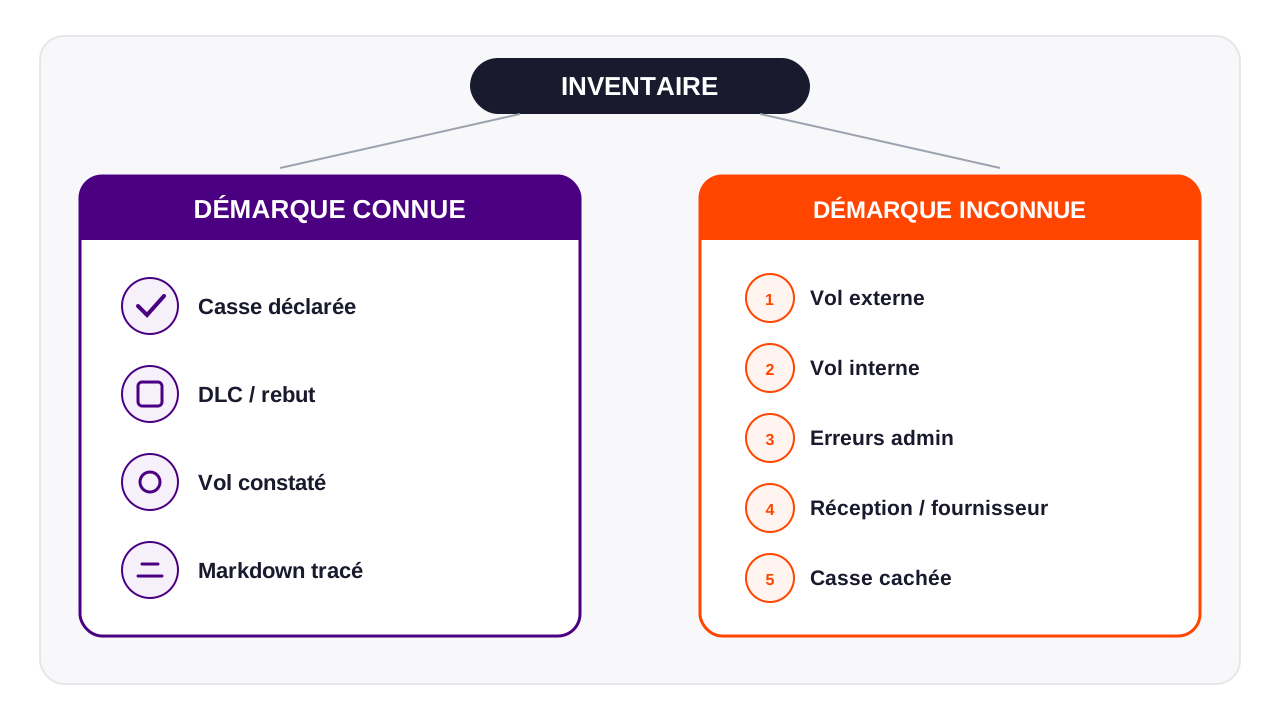
La démarque connue est tracée au moment où elle arrive. Un pot de yaourt écrasé, déclaré et sorti du stock. Une DLC dépassée, mise au rebut. Un vol constaté, un carton ouvert en réserve, un markdown décidé pour écouler une fin de série. L’équipe sait ce qui s’est passé. Le fichier est corrigé. La perte pèse sur la marge, mais elle a un nom.
La démarque inconnue, elle, n’a pas de nom au moment de la perte. Elle n’apparaît que lorsque l’on compare le stock théorique (ce que le système croit détenir) et le stock réel (ce que l’on compte). L’Office québécois de la langue française la définit comme une perte (casse, erreurs, vol…) qui ne peut être comptabilisée que lors d’un inventaire. Tant que personne n’a compté, le magasin vend, commande et réassortit sur un stock qui ment.
À ne pas confondre
- Démarque connue : perte déclarée, documentée, sortie du stock au fil de l’eau.
- Démarque inconnue : écart d’inventaire sans origine nommée au moment de la perte.
- Markdown / démarque prix : baisse de prix tracée pour écouler. Ce n’est pas un vol.
- Rupture : le client ne trouve rien. Elle peut naître d’un stock fantôme, pas seulement d’une mauvaise commande. Voir rotation et ruptures.
Un piège d’oral, fréquent en BTS MCO : traiter « démarque » comme synonyme de vol. Le vol à l’étalage en fait partie. Il n’en est pas le tout. Une réception signée trop vite, une casse balayée sous le meuble, une référence scannée à la place d’une autre : même écart, autre métier.
Pourquoi le magasin en paie le prix
L’écran affiche encore deux unités. Le rayon est vide. Le réassort attend. Le client part. La perte n’est plus seulement la valeur du produit manquant. C’est aussi la vente que l’on n’a pas faite, et parfois la commande que l’on n’a pas lancée. Les enseignes qui font l’impasse sur la lecture de l’écart ? Elles corrigent le stock une fois l’an, puis recommencent à commander à l’aveugle.
La marge encaissée le choc ensuite. Un produit volé, cassé ou jamais reçu a déjà été acheté. Il ne rapporte rien. Dans un magasin de proximité, quelques points de démarque suffisent à manger le résultat d’un rayon entier. Ce n’est pas un débat de siège. C’est le rayon frais du samedi, la réserve du lundi, la caisse du vendredi soir.
L’équipe, elle, vit l’ambiance. Si tout écart devient suspicion, on arrête de déclarer la casse. Si l’on ne dit rien, l’inconnue gonfle. Le bon manager tient les deux bouts : on compte sans humilier, on corrige sans banaliser. Le cours KPI retail place le taux dans le tableau de bord. Ici, on le ramène au geste.
Stock fiable
Le fichier et le physique racontent la même histoire. Sinon, le réassort ment.
Marge protégée
Chaque unité perdue a déjà coûté. Elle ne se rattrape pas par un facing de plus.
Équipe lisible
On déclare, on explique, on agit. On ne transforme pas l’inventaire en procès.
Cinq familles de causes, pas une seule
Wikipédia, comme le terrain, range sous l’inconnue le vol, les réceptions mal vérifiées, les erreurs de préparation, les confusions de références, les erreurs de balances. Le vol est souvent prépondérant dans les récits. Il n’est pas le seul levier. Traiter toute perte comme un vol, c’est rater le quai, la caisse et la déclaration de casse.
Le vol externe
Le vol, au sens du Code pénal, est la soustraction frauduleuse de la chose d’autrui. En magasin, le vol à l’étalage vise souvent des articles petits, chers, faciles à revendre. Il peut être impulsif ou organisé. L’équipe n’est pas une milice. Elle tient une présence, un accueil, un rayon lisible. Un produit trop caché, un fond de gondole sans regard, une sortie mal tenue : le terrain aide le geste. Ce n’est pas une invitation à suspecter chaque client.
Le vol interne
Moins spectaculaire, parfois plus coûteux à l’unité. Un retrait de caisse, un produit qui « sort » par la réserve, un avoir de complaisance. Ici, la procédure vaut plus que le soupçon : qui ouvre la réserve, qui annule un ticket, qui sort un carton. Les caméras, si elles existent, ne filment pas pour chronométrer le travail. La CNIL le dit clairement pour les commerces. On y reviendra.
Les erreurs administratives
Mauvais code-barres, prix inversé, ticket annulé sans remise en rayon, balance mal tarée, confusion entre deux références proches. Le client a parfois payé le mauvais produit. Parfois, il n’a rien emporté, mais le fichier a bougé. Ces écarts n’ont rien d’un fait divers. Ils se corrigent par le briefing, le contrôle prix et la caisse tenue. Un étudiant qui ne retient que « antivol » rate cette famille entière.
Les erreurs fournisseurs et réception
Dix palettes annoncées, huit présentes, et l’on valide le bon. Deux unités imaginaires viennent d’entrer en stock. Semaines plus tard, l’inventaire les cherchera. Le cours réception des marchandises détaille le rapprochement commande / bon / physique. Retenez le lien : un écart non vu au quai devient souvent une démarque inconnue, pas un litige propre.
La casse, déclarée ou cachée
La casse déclarée est une démarque connue. La casse cachée (balayée, jetée, « on verra lundi ») reste dans le fichier. Même logique pour une DLC oubliée au fond du meuble. Déclarer n’est pas se dénoncer. C’est rendre le stock vrai et permettre d’agir : facing trop chargé, palette mal calée, réassort brutal. Le cours méthodes de réassort montre comment un meuble trop plein fabrique de la casse.
Où la perte se fabrique le long du flux
La démarque n’attend pas l’inventaire pour se créer. Elle se fabrique à chaque passage de responsabilité. Quatre lieux, quatre questions.
Réception
A-t-on compté, rapproché, isolé ? Un manquant validé devient un fantôme. Voir le dossier réception.
Réserve
Palette mal identifiée, accès trop ouvert, produit qui « disparaît » entre le quai et l’emplacement. Le rangement tient aussi le stock.
Rayon
Casse, DLC, facing écrasé, article emporté. Une présence courte et un linéaire tenu valent mieux qu’un discours sur la fraude.
Caisse
Erreur de scan, oubli d’un article, annulation, retour mal repris. Le ticket raconte le stock autant que le tiroir.
Ajoutez le transport jusqu’au magasin : un carton déjà ouvert, un film repris, une palette incomplète. Le dossier transport suit le déplacement. Le magasin, lui, décide s’il constate ou s’il avale. Avaler, c’est signer l’inconnue de demain.

Mesurer : inventaire et taux de démarque
Sans comptage, pas de démarque inconnue mesurée. Le commerçant doit établir un inventaire. L’article L123-12 du Code de commerce impose de contrôler par inventaire, au moins une fois tous les douze mois, l’existence et la valeur des actifs et des passifs. En magasin, l’inventaire annuel clôture. L’inventaire tournant, lui, sert le terrain : on compte un rayon, une famille, une zone à risque, plusieurs fois dans l’année. On voit plus tôt. On corrige plus court.
Deux lectures, toujours. En quantité : unités théoriques moins unités réelles. En valeur : le même écart, valorisé (souvent au prix d’achat, parfois au prix de vente : tenez la convention de l’enseigne). Le taux que l’on compare d’un mois à l’autre doit utiliser la même convention, le même magasin, la même période.
La formule du taux
Taux de démarque inconnue = écart d’inventaire valorisé / CA de la période × 100
L’écart d’inventaire, c’est stock théorique moins stock réel. Wikipédia retient aussi, pour la démarque totale, l’écart de stock ou l’écart de CA théorique. Choisissez une formule, écrivez-la, ne mélangez pas les unités.
Exemple illustratif (chiffres fictifs de cours)
Magasin de proximité, période d’un mois. CA : 80 000 €. Inventaire : écart valorisé de 960 €. Taux = 960 / 80 000 × 100 = 1,2 %.
Même magasin, même CA, mais 400 € de casse et DLC ont été déclarés dans le mois : cette part est de la démarque connue. Elle n’entre pas dans les 960 €. Mélanger les deux, c’est juger un taux qui ne veut plus rien dire.
Aucun chiffre sectoriel « officiel » unique n’est publié par l’Insee pour le taux de démarque des magasins. Les baromètres privés circulent, souvent portés par des acteurs de la sécurité. On ne les reprend pas ici. Ce qui compte pour un étudiant, c’est de savoir lire le taux de son magasin : tendance, rayon, cause probable, action. Pas de réciter un pourcentage national sans source publique.
| Outil | Ce qu’il montre | Limite |
|---|---|---|
| Inventaire annuel | L’écart global de l’exercice | Trop tard pour corriger un rayon |
| Inventaire tournant | Un écart local, plus tôt | Inutile s’il n’est pas suivi d’un plan |
| Taux / CA | Le poids de la perte dans l’activité | Aveugle si le périmètre change |
| Écart par rayon | Où agir demain matin | Demande un comptage propre |
Comment juger un taux (sans se tromper de combat)
Un taux tout seul ne dit presque rien. 1,2 % : bon ? Mauvais ? Cela dépend du rayon, de la saison, de la convention, de l’an dernier, du magasin voisin comparable. Comparer la bijouterie et le frais emballé, c’est comparer deux métiers. Comparer un mois de rentrée scolaire et un mois creux sans regarder le mix, aussi.
Jugez toujours en trio. Le niveau : l’écart valorisé et le taux. La tendance : trois périodes, pas une photo. La structure : quels rayons, quelles références, quelle part de connue contre l’inconnue. Un magasin qui « améliore » son inconnue en cessant de compter n’a rien amélioré. Un magasin qui déclare plus de casse et voit l’inconnue baisser a souvent progressé : il a nommé.
Lecture fragile
- Un pourcentage isolé, sans rayon
- Comparer deux enseignes sans convention
- Crier au vol avant d’avoir vu le quai
- Cacher la casse pour « faire plus beau »
Lecture utile
- Même période, même valorisation
- Écarts classés par famille
- Connue et inconnue lues ensemble
- Une action par écart récurrent
Autre piège : juger l’équipe au seul taux. Un inventaire mal préparé (étagères non frontées, réserve non rangée, double comptage) fabrique de la fausse inconnue. Avant d’accuser le terrain, vérifiez la qualité du comptage. Un écart de préparation d’inventaire n’est pas un vol.
Le plan d’action au magasin
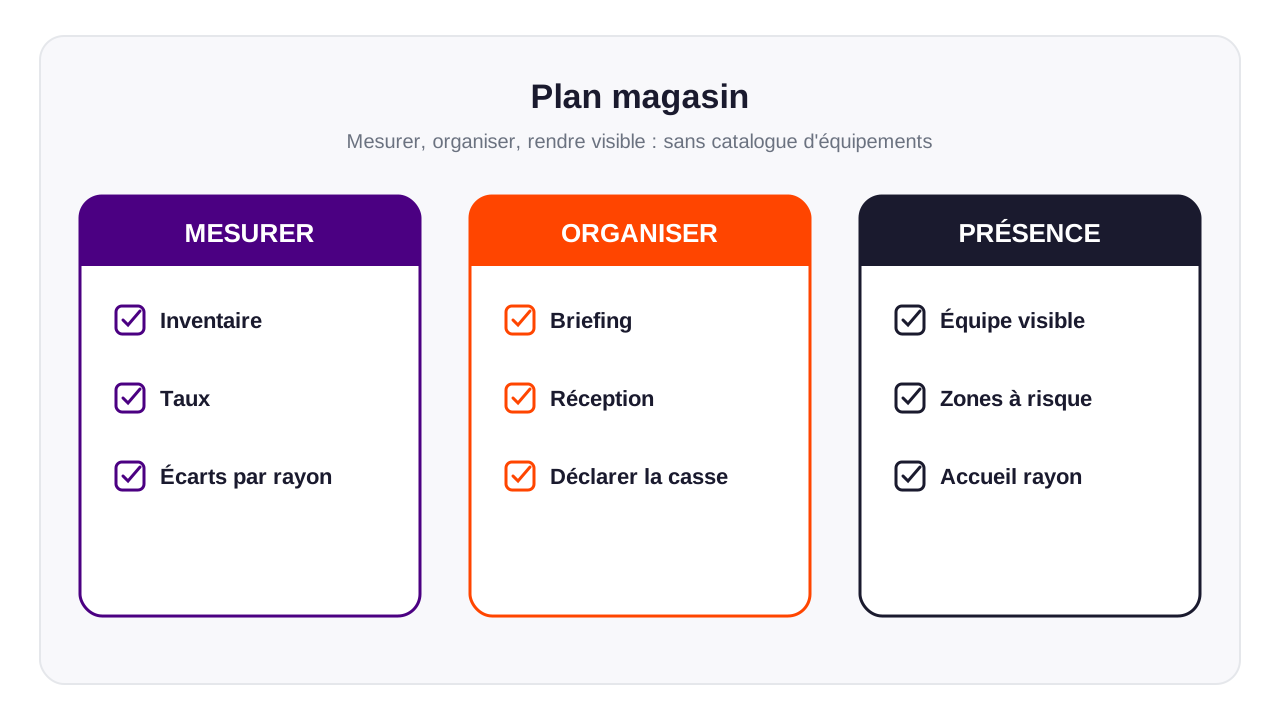
Un plan tient en cinq mouvements. Pas un catalogue de gadgets. Un fil que l’adjoint peut tenir la semaine suivante.
- Photographier. Reprendre le dernier inventaire, ou lancer un tournant sur les trois rayons les plus écartés. Écrire les valeurs, pas les impressions.
- Classer. Pour chaque écart gros ou récurrent : vol possible, erreur de flux, casse, réception, caisse. Si l’on ne sait pas, on note « à investiguer », on ne met pas « vol » par défaut.
- Tenir le quai. Une personne responsable, un rapprochement, des réserves précises. C’est souvent le levier le plus rentable, et le moins spectaculaire.
- Déclarer. Casse, DLC, produit détruit : un geste simple, un stock vrai. Briefer que déclarer n’est pas se faire taper sur les doigts.
- Rendre visible. Présence aux heures et aux zones qui « saignent ». Accueil, réassort, caisse. Moins de fonds de gondole orphelins, moins de réserve ouverte à tout vent.
Checklist de la semaine
- ✓ Inventaire tournant d’un rayon à risque
- ✓ Écarts classés (pas un total unique)
- ✓ Réception nommée, documents accessibles
- ✓ Casse et DLC déclarées le jour même
- ✓ Réserve fermée, emplacements tenus
- ✓ Brief présence (heures, zones, relais)
- ✓ Contrôle prix / références sensibles
- ✓ Annulations caisse relues avec le responsable
Prévention humaine et organisationnelle
Les portiques et les étiquettes existent. Ce cours ne les vend pas. Sur le terrain, ce qui tient d’abord, c’est l’organisation. Une équipe qui sait qui réceptionne. Un adjoint qui relit les écarts. Un rayon où l’on passe. Une casse que l’on a le droit de dire. Les enseignes qui n’ont que l’équipement et pas le rituel ? Elles achètent une illusion de contrôle.
La présence n’est pas la suspicion. Dire bonjour, croiser un regard, tenir un linéaire, proposer un produit : cela change le magasin pour le client honnête, et cela réduit les angles morts. Le cours accueil client n’est pas hors sujet. Un magasin vide d’humains est un magasin plus facile à piller, et plus triste à acheter.
Côté interne, la clarté protège tout le monde. Qui a les clés. Qui peut sortir un avoir. Qui compte la caisse. Qui accède à la réserve hors ouverture. Moins de zones grises, moins de récits. Et si un fait est établi, on suit la procédure de l’enseigne, pas une justice improvisée en salle de pause.
Caméras : le cadre, pas le catalogue
Filmer un commerce n’est pas libre. La CNIL distingue les lieux ouverts au public (entrée, rayons, caisses : autorisation préfectorale) et les lieux non ouverts au public (réserve, zones personnel : inscription au registre des traitements). Interdit : cabines, toilettes. Interdit aussi : se servir des images pour chronométrer le travail. Information visible, accès limité, durée de conservation courte (en principe un mois au plus pour la vidéoprotection).
Une caméra mal cadrée, mal informée ou utilisée pour « surveiller l’équipe » crée un risque juridique. Elle ne remplace ni le quai ni le briefing.
Mini-cas : l’écart qui n’était pas un vol
Rayon droguerie. Inventaire tournant : 18 unités manquantes sur une référence de lessive, soit 216 € valorisés au prix d’achat. Premier réflexe de l’équipe : « on se fait voler les lessives. » On ouvre le dossier.
- Réception : la semaine précédente, un bon a été validé pour 24 cartons. Le réceptionnaire se souvient d’un film déchiré. Aucune réserve écrite.
- Réserve : deux cartons de la même référence sont trouvés derrière une palette eau, hors emplacement.
- Rayon : trois flacons écrasés ont été jetés « parce que ça pressait », sans déclaration.
- Caisse : une promo a été scannée sur le code d’une référence voisine pendant deux jours.
Bilan ? Une part de l’écart est encore en réserve. Une part est de la casse devenue inconnue par silence. Une part est une erreur de scan. Le vol n’est pas exclu sur le reste, mais ce n’était pas le premier levier. Le plan de la semaine : réserver le quai, déclarer la casse, recaler les codes promo, ranger l’emplacement. Relancer un tournant dans quinze jours. Voilà un plan. « Mettre plus de caméras » n’en était pas un.
Questions fréquentes sur la démarque inconnue
Quelle différence entre démarque connue et inconnue ?
La connue est enregistrée au moment de la perte. L’inconnue n’apparaît qu’à l’inventaire, comme écart entre théorique et réel. Même euro perdu, deux gestes différents : l’un se pilote tout de suite, l’autre se reconstitue après coup.
Comment calcule-t-on le taux ?
On valorise l’écart d’inventaire, on le divise par le CA de la même période, on multiplie par 100. Même magasin, mêmes dates, même convention. Sans cela, le pourcentage n’est pas comparable.
Le vol est-il la seule cause ?
Non. Vol externe, vol interne, erreurs administratives, erreurs de réception ou de fournisseur, casse non déclarée : cinq familles. Commencer par le vol, c’est parfois juste. Commencer toujours par le vol, c’est paresseux.
Pourquoi déclarer la casse ?
Pour corriger le fichier et garder une démarque connue, actionnable. Une casse cachée fabrique un stock fantôme, donc une rupture possible, et gonfle l’inconnue à l’inventaire suivant.
Par où commencer le plan ?
Par le diagnostic par rayon, puis par l’organisation : réception, déclaration, présence. Les dispositifs techniques viennent après, dans le cadre légal. Jamais l’inverse.
Le réflexe manager : nommer, compter, corriger
Nommer : connue ou inconnue, vol ou erreur, rayon ou quai. Compter : un inventaire propre, un taux juste, une tendance. Corriger : un geste par cause, tenu la semaine suivante. Ces trois verbes empêchent la démarque de rester une légende de salle de pause.
Le meilleur magasin n’est pas celui qui raconte le plus de vols. C’est celui dont le fichier dit vrai, dont la casse a un ticket, dont le quai a une réserve écrite, et dont l’équipe ose signaler avant l’inventaire. L’écart, alors, diminue. Et quand il reste, on sait enfin où chercher.