21 h 05. Le rideau est baissé, les terminaux sont chargés, mais trois palettes attendent encore en réserve. Une équipe commence le rayon chaussures pendant qu’une autre déplace des cartons. À 22 h, personne ne sait si la palette a été comptée avant ou après son déplacement. Voilà comment un inventaire peut être faux avant même le premier écart. L’objectif ? Obtenir une photographie physique du stock à un instant donné, traçable zone par zone, puis la rapprocher du stock théorique. Ici, on organise l’opération. Pour comprendre ensuite pourquoi une quantité manque et comment traiter les pertes, poursuivez avec le cours sur la démarque inconnue.
Qu’est-ce qu’un inventaire en magasin ?
Un inventaire est un contrôle qui identifie, compte et valorise ce que le magasin détient réellement. Il compare deux réalités. Le stock théorique vient des entrées, ventes, retours, transferts, casses et autres mouvements enregistrés. Le stock physique vient du comptage validé au rayon, en réserve et dans tous les emplacements annexes. Tant que ces deux nombres ne sont pas datés au même instant, leur comparaison ne vaut rien.
Le cadre légal est précis. L’article L123-12 du Code de commerce demande à toute personne ayant la qualité de commerçant de contrôler par inventaire, au moins une fois tous les douze mois, l’existence et la valeur des éléments actifs et passifs de son patrimoine. Attention au raccourci : le texte impose un contrôle annuel. Il n’impose pas à tous les magasins de fermer le même soir ni de compter de la même façon.
Trois notions à séparer
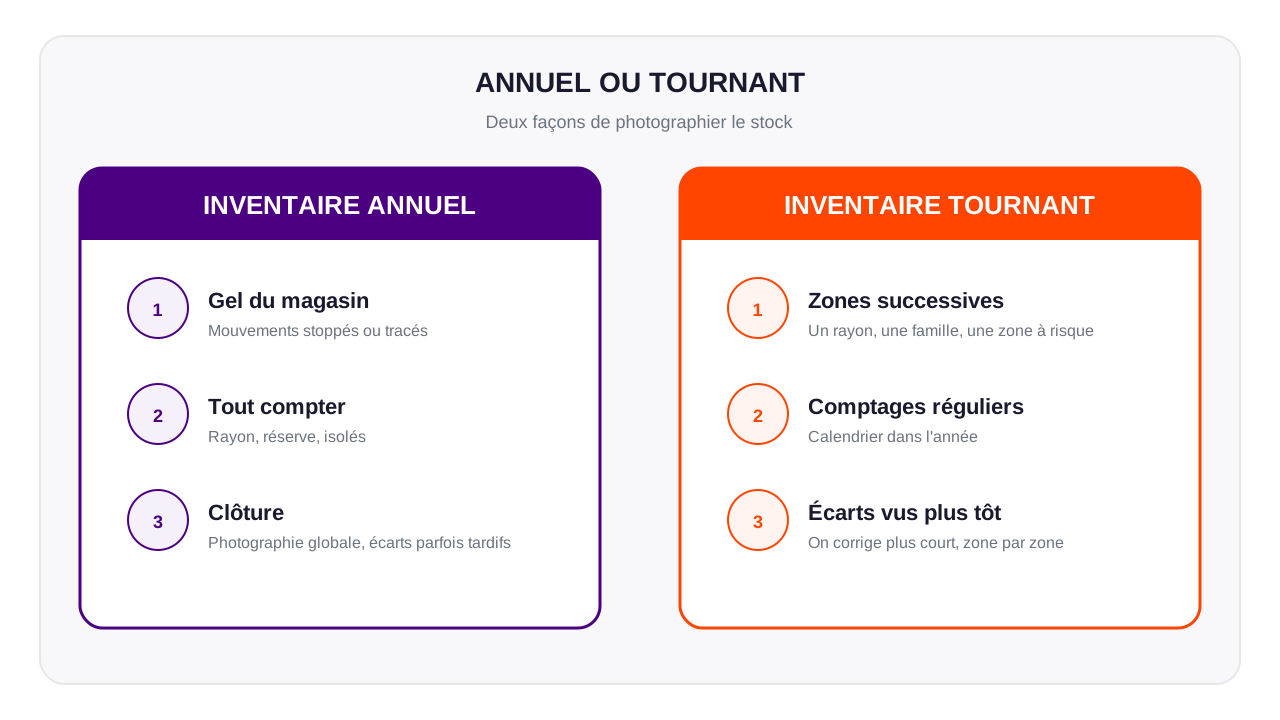
- Inventaire annuel ou général : comptage global réalisé à une date de référence, souvent proche de la clôture.
- Inventaire tournant : comptage physique de zones ou familles successives selon un calendrier.
- Inventaire permanent : tenue continue du stock théorique grâce à l’enregistrement des mouvements. Il ne dispense pas de contrôler le réel.
| Mode | Ce qu’il apporte | Point de vigilance |
|---|---|---|
| Annuel | Une photographie complète et une base de clôture | Charge forte, écarts parfois découverts tard |
| Tournant | Des anomalies vues plus tôt, zone par zone | Calendrier, discipline et couverture à prouver |
| Permanent | Une position théorique après chaque mouvement | Un fichier continu peut rester faux si personne ne compte |
Pourquoi l’inventaire compte autant au magasin
Un stock faux parle partout. Le réassort attend une unité qui n’existe plus. Le site promet un click and collect impossible. L’acheteur commande une référence déjà cachée derrière une palette. Le compte de résultat s’appuie sur une valeur de stock qui ne correspond pas au terrain. L’inventaire ne sert donc pas seulement à « faire les comptes ». Il rétablit la qualité des décisions.
Disponibilité client
Un stock juste évite de promettre un produit absent et de bloquer une commande utile.
Comptes fiables
La quantité validée, associée au bon coût, détermine la valeur du stock à la clôture.
Flux lisibles
Les écarts répétés signalent souvent un problème de réception, de transfert, de retour ou de caisse.
Priorités d’action
Le résultat par zone et par référence dit où rechercher, former, ranger ou recompter.
L’écart n’est pas encore son explication. Compter 24 unités au lieu de 30 établit un fait. Savoir si les six unités ont été volées, cassées, mal réceptionnées ou mal scannées demande une enquête. C’est précisément la frontière avec la démarque inconnue : ce cours sécurise la mesure, l’autre analyse la perte.
Préparer l’inventaire avant le jour J
Un bon inventaire commence plusieurs jours avant le premier bip. Le pilote fixe la date et l’heure de référence, le périmètre, les équipes, les outils, les règles de gel, les seuils de recomptage et le circuit de validation. Il vérifie aussi les opérations qui pourraient polluer le résultat : réception tardive, transfert non validé, retour client sans statut, casse encore posée derrière le comptoir.
Nettoyer le fichier
Terminez les mouvements en attente. Une livraison physiquement présente mais non réceptionnée doit être identifiée et traitée selon la procédure. Un transfert déjà parti ne doit plus dormir dans le stock du magasin. Les retours, réservations clients, produits en réparation, dépôts fournisseurs et commandes préparées reçoivent un statut clair. L’objectif n’est pas de faire disparaître les exceptions. C’est de savoir où elles sont et à qui elles appartiennent.
Ranger le physique
Alignez les produits sans masquer les fonds de tablette. Séparez les références proches. Regroupez les cartons ouverts. Rendez les étiquettes lisibles. En réserve, libérez les allées et adressez les emplacements. Un produit sans place devient vite un produit non compté. Un même article dispersé dans quatre coins devient vite un double compte.
Checklist de préparation
- ✓ Date et heure de référence écrites
- ✓ Réceptions, transferts et retours apurés
- ✓ Réserve rangée et emplacements accessibles
- ✓ Produits sans étiquette identifiés
- ✓ Produits clients et litigieux isolés
- ✓ Plan des zones numéroté
- ✓ Équipes, chefs de zone et contrôleurs nommés
- ✓ Terminaux chargés et testés
- ✓ Règle de gel communiquée
- ✓ Procédure de recomptage connue
Découper le magasin en zones sans laisser de trou
Le zoning transforme un magasin immense en petites missions vérifiables. Chaque zone a un numéro, des limites physiques, un sens de progression, une équipe et un statut : à compter, en cours, comptée, contrôlée. Une zone ne se résume pas à « rayon homme ». Elle commence à un montant précis et finit à un autre. Elle inclut le dessus de gondole, les tiroirs, les bacs, les retours posés au poste et le stock sous présentation.
Faites le tour des oubliés avant d’imprimer le plan : vitrines, mannequins sans visage produit, têtes de gondole, cabines, caisses, SAV, commandes clients, réserve haute, chambre froide, bureau, produits en quarantaine, coffre ou vitrine sécurisée. Le magasin réel déborde toujours du plan commercial.

Le test de la porte
Placez-vous à l’entrée d’une zone avec une personne qui ne l’a pas dessinée. Peut-elle dire sans hésiter ce qui entre dans le comptage et ce qui appartient à la zone voisine ? Si la réponse est non, la limite n’est pas assez précise.
Organiser les équipes : interne ou prestataire ?
Compter en interne donne aux équipiers une connaissance fine des références et des cachettes du magasin. Cela coûte du temps, fatigue l’équipe et peut réduire l’indépendance du contrôle. Un prestataire apporte des compteurs entraînés, du matériel et une capacité à mobiliser vite. Il ne connaît pas forcément les subtilités de la réserve, les produits clients ni les erreurs d’étiquetage. Aucun choix n’est automatiquement meilleur.
| Organisation | Force | Condition de réussite |
|---|---|---|
| Équipe interne | Connaissance du magasin et des produits | Formation, disponibilité et contrôle croisé |
| Prestataire | Volume, méthode et matériel dédiés | Brief précis, magasin préparé, validation interne |
| Mixte | Vitesse externe et expertise interne | Rôles et responsabilités écrits avant le départ |
Dans tous les cas, nommez quatre rôles. Le pilote tient l’heure de référence et la clôture. Le chef de zone attribue et valide les emplacements. Le compteur identifie puis saisit. Le contrôleur gère les anomalies et recomptages. Une même personne peut cumuler des rôles dans un petit magasin, mais jamais au point de valider seule son propre gros écart.
Compter avec papier, scanner ou RFID
Le papier
Simple et robuste, le relevé papier fonctionne si les feuilles sont numérotées, affectées à une zone et rendues même vierges. Son risque ? La ressaisie, les écritures ambiguës, les pages perdues et la tentation d’afficher le stock théorique au compteur. Un comptage à l’aveugle évite que « 12 attendus » se transforment magiquement en 12 vus.
Le terminal codes-barres
Le scanner réduit la saisie manuelle et contrôle l’identité de la référence. Il ne compte pas à votre place. Si le code est collé sur la mauvaise boîte, le terminal enregistre la mauvaise référence avec beaucoup d’efficacité. Testez la synchronisation, le mode hors ligne, les batteries, les unités de conditionnement et la marche à suivre pour un code inconnu.
La RFID
La RFID lit des étiquettes sans viser chaque code. Elle accélère fortement le passage dans les univers où chaque article est équipé, notamment quand tailles et couleurs se multiplient. Mais sa portée crée un nouveau risque : lire une zone voisine, un carton derrière une cloison ou un article déjà déplacé. Réglez et testez le lecteur, suivez un parcours stable, contrôlez les doublons et traitez séparément les produits sans étiquette. Pour le rôle plus large de la RFID dans les flux, consultez la gestion des flux logistiques.
La règle commune aux trois outils
Identifier la zone, identifier la référence, compter le physique, signaler l’anomalie, fermer la zone. L’outil change la vitesse de saisie. Il ne remplace ni le geste ni la preuve.
La méthode complète, de l’ouverture à la clôture
Briefer
Rappeler les zones, le sens, les unités, les exceptions, le gel, les seuils de recomptage et la personne à appeler.
Prendre l’heure de référence
Extraire le stock théorique et enregistrer l’heure exacte. Une comparaison sans heure commune mélange deux états.
Geler ou tracer les mouvements
Stopper ventes, réassorts, transferts et réceptions, ou tenir un journal d’exception si l’activité doit continuer.
Compter dans un sens unique
De gauche à droite, du haut vers le bas, ou selon le parcours écrit. Marquer le statut sans déplacer le produit vers une zone ouverte.
Fermer chaque zone
Le chef de zone contrôle les limites, les feuilles ou terminaux, les références inconnues et les produits isolés.
Comparer et recompter
Sortir les écarts selon les seuils, chercher les emplacements, vérifier les mouvements, puis faire un second comptage indépendant.
Valider et intégrer
Le pilote valide les quantités finales, conserve la trace des corrections et met à jour le stock selon les droits prévus.
Rouvrir et analyser
Lever le gel, enregistrer les mouvements d’exception, diffuser le résultat et lancer les actions par cause probable.

Maîtriser les mouvements pendant le comptage
Le scénario le plus simple est un gel total : pas de vente, pas de réception, pas de réassort, pas de transfert jusqu’à la clôture. Mais certains magasins restent ouverts ou reçoivent des produits sensibles. Dans ce cas, le gel devient logique plutôt que physique. Toute exception est enregistrée avec l’heure, la référence, la quantité, l’origine, la destination et la zone concernée.
Exemple d’erreur de coupure
Une unité est comptée en réserve à 9 h 10, déplacée en rayon à 9 h 20, puis recomptée au rayon à 9 h 35. Résultat physique saisi : deux unités. Stock réel : une. Ce n’est ni un vol ni un problème informatique. C’est un mouvement non maîtrisé pendant le comptage.
À la réouverture, rapprochez le journal des exceptions de l’extraction théorique. Une vente intervenue après l’heure de référence mais avant la fin du comptage doit être rattachée au bon état. La coupure, appelée parfois cut-off, répond à une question simple : ce mouvement appartient-il à la photographie que nous validons, ou à la période suivante ?
Traiter les écarts et organiser les recomptages
Écart en quantité = stock physique validé - stock théorique à l’heure de référence. Un résultat négatif signale un manquant. Un résultat positif signale un surplus. Les deux méritent une recherche. Le surplus peut cacher une réception non intégrée, une mauvaise référence, un transfert oublié ou un premier comptage faux.
Les seuils de recomptage appartiennent à la procédure de l’enseigne. Ne copiez pas un seuil universel : il n’existe pas. Une unité peut être négligeable sur un paquet de pâtes et majeure sur un produit à forte valeur. Croisez donc quantité, valeur, sensibilité de la référence et incohérence du résultat.
- Bloquer la validation de la référence ou de la zone concernée.
- Recompter à l’aveugle avec une autre personne, sans annoncer le résultat attendu.
- Élargir la recherche au rayon voisin, à la réserve, aux caisses, vitrines, commandes et produits isolés.
- Contrôler les mouvements autour de l’heure de référence : ventes, retours, réceptions, transferts, casse.
- Vérifier l’identité : code-barres voisin, variante de taille, couleur, conditionnement ou unité.
- Documenter la décision : quantité finale, auteur, heure, motif et validation.
Recompter n’est pas chercher le théorique
Si le système attend 48, ne dites pas « il nous en faut 48 ». Demandez un nouveau comptage. Le but est d’établir le réel, pas de faire rentrer le réel dans le fichier.
Lien avec le taux de démarque
Taux de démarque inconnue = écart d’inventaire valorisé / CA de la période × 100
Un comptage sale fabrique un taux faux. La formule, le périmètre et le plan d’action sont dans le cours démarque inconnue. Ici, on s’arrête à une mesure propre : l’écart issu d’un double compte n’est pas une perte.
Clôturer sans effacer la piste d’audit
Clôturer signifie que toutes les zones prévues sont comptées, les anomalies critiques sont traitées, les mouvements d’exception sont rapprochés et les quantités finales sont approuvées. Le pilote vérifie la complétude : aucune zone oubliée, aucune feuille manquante, aucun terminal non synchronisé, aucun produit isolé sans décision.
La mise à jour du stock informatique ne doit pas écraser l’histoire. Conservez l’ancien théorique, le premier comptage, les recomptages, la quantité retenue, les validateurs et l’heure d’intégration. Cette piste permet de distinguer demain un écart réel d’une correction mal saisie aujourd’hui.
Feu vert avant clôture
- ✓ Toutes les zones ont un statut validé
- ✓ Feuilles et terminaux sont rapprochés
- ✓ Références inconnues sont identifiées
- ✓ Produits isolés ont un propriétaire
- ✓ Gros écarts sont recomptés et justifiés
- ✓ Journal des mouvements est intégré
- ✓ Quantités finales sont approuvées
- ✓ Sauvegarde et rapport sont produits
Valoriser le stock physique
Compter répond à « combien ? ». Valoriser répond à « pour quelle valeur ? ». Le Plan comptable général, publié par l’Autorité des normes comptables, indique que le coût des stocks comprend les coûts engagés pour les amener à l’endroit et dans l’état où ils se trouvent. Pour les articles interchangeables, il prévoit notamment le coût unitaire moyen pondéré ou la méthode du premier entré, premier sorti (PEPS, aussi appelée FIFO).
Le responsable de magasin ne choisit pas sa méthode au milieu de la nuit. Il applique celle de l’entreprise, cohérente pour les stocks de nature et d’usage similaires. Il distingue aussi prix de vente, coût d’achat et valeur comptable. Valoriser dix unités au prix affiché alors que le fichier comptable travaille au coût d’entrée fabrique un écart de méthode, pas une information.
Exemple illustratif (chiffres fictifs de cours)
Une référence compte 18 unités physiques. Le coût unitaire retenu par l’entreprise est de 12 €. Valeur du stock physique : 18 × 12 = 216 €.
Le théorique annonçait 20 unités, soit 240 €. Écart : 18 - 20 = -2 unités, puis -2 × 12 = -24 €. Le prix de vente de la référence n’intervient pas dans cet exemple.
L’Insee rappelle que les stocks comprennent notamment les biens destinés à la revente et que les pertes courantes incluent les détériorations, dommages accidentels ou vols. Pour relier quantité, valeur et rotation dans un même tableau de bord, consultez aussi le cours sur la rotation des stocks.
Exploiter les résultats après l’inventaire
Le rapport ne doit pas finir dans un dossier partagé avec pour seul commentaire « inventaire terminé ». Classez les écarts par zone, famille, référence, signe, quantité, valeur et récurrence. Cherchez les concentrations. Trois références voisines en surplus peuvent signaler une confusion de codes. Un rayon juste mais une réserve très écartée peut signaler un rangement ou un transfert mal tenu.
Reliez ensuite l’écart au processus. Les écarts apparus dès l’entrée orientent vers la réception des marchandises. Ceux qui suivent des déplacements mal enregistrés orientent vers la gestion des flux. Les écarts sans cause nommée rejoignent l’analyse de la démarque inconnue. Le bon plan n’accuse pas une équipe en bloc. Il corrige un geste, un outil ou une règle.
| Signal observé | Recherche à lancer | Action possible |
|---|---|---|
| Surplus sur variantes proches | Codes, tailles, couleurs, caisse | Séparer, réétiqueter, former au scan |
| Manquants après livraison | Bon, réception, réserve, statut | Renforcer le rapprochement au quai |
| Écart récurrent dans une zone | Rangement, accès, mouvements | Revoir zoning, adressage et rituel |
| Beaucoup de recomptages | Brief, outils, limites, fatigue | Découper plus fin et tester avant départ |
Comment juger la qualité d’un inventaire
Un petit écart final ne prouve pas que le comptage était bon. Deux erreurs opposées peuvent s’annuler en valeur. Un gros écart ne prouve pas non plus que l’équipe a mal compté : elle a peut-être enfin révélé un stock faux. Il faut juger le résultat et le processus séparément.
Couverture des zones
Part des zones prévues comptées, contrôlées et validées. La cible opérationnelle est la totalité du périmètre annoncé.
Taux de recomptage
Part des références ou zones reprises. À lire avec les motifs, pas comme une faute automatique.
Écart en quantité et en valeur
Deux vues complémentaires. Une petite quantité peut porter une forte valeur.
Corrections après clôture
Produits retrouvés, feuilles oubliées, terminaux tardifs. Ils mesurent la solidité de la clôture.
Durée et perturbation
Temps mobilisé, retard de réouverture, mouvements d’exception et fatigue de l’équipe.
Récurrence des écarts
Une même référence ou zone qui dérive à nouveau révèle une action inefficace ou absente.
Comparez des opérations comparables : même périmètre, même méthode de valorisation, même type d’inventaire. Un tournant sur les références sensibles ne se compare pas directement à un annuel général. Écrivez les conventions avant de commenter les chiffres.
Mini-cas : la réserve qui comptait deux fois
Magasin de sport, inventaire annuel. La zone « réserve textile » affiche un surplus important sur trois tailles d’un même modèle. Le premier comptage semble propre. Le chef de zone demande un contrôle à l’aveugle.
- Zoning : une étagère mobile se trouve exactement sur la limite entre les zones R2 et R3.
- Comptage : l’équipe R2 l’a comptée avant de pousser l’étagère. L’équipe R3 l’a comptée après son déplacement.
- Outil : les deux terminaux ont accepté les mêmes références, car aucune règle ne bloque un doublon entre zones.
- Recomptage : l’étagère est immobilisée, attribuée à R2, puis les deux zones sont reprises.
- Correction : le surplus disparaît. La cause était une limite mobile, pas une entrée de stock oubliée.
Leçon ? L’écart informatique était spectaculaire, mais la cause se trouvait sur le plan. Pour le prochain inventaire, les meubles mobiles reçoivent une zone avant le départ et ne bougent plus jusqu’à validation. Une action simple, testable, bien plus utile que « être plus vigilant ».
Questions fréquentes sur l’inventaire magasin
Faut-il fermer le magasin pour l’inventaire annuel ?
Pas nécessairement. Le Code de commerce demande un contrôle au moins tous les douze mois, sans imposer une fermeture type. Mais si le magasin reste actif, les mouvements doivent être gelés par zone ou enregistrés avec une rigueur suffisante pour reconstituer la position à l’heure de référence.
Tournant et permanent, est-ce la même chose ?
Non. Le permanent tient le stock théorique au fil des mouvements. Le tournant organise des contrôles physiques successifs. Un fichier permanent très bien alimenté reste un théorique. Le comptage lui demande des preuves.
Que faut-il inclure dans le zoning ?
Tout lieu où un produit peut exister : surface de vente, réserve, vitrines, caisses, commandes, retours, quarantaine, SAV et emplacements temporaires. Chaque espace reçoit une limite, un responsable et un statut.
Quand déclencher un recomptage ?
Selon les seuils de l’enseigne et le risque : quantité, valeur, sensibilité ou résultat incohérent. Faites recompter sans afficher le théorique ni le premier résultat, puis vérifiez les emplacements et mouvements.
La RFID supprime-t-elle les erreurs ?
Non. Elle accélère la lecture, mais peut capter une zone voisine, manquer une étiquette absente ou compter un article déplacé. Le zoning, la coupure et les contrôles restent indispensables.
Comment valoriser le résultat ?
En appliquant aux quantités physiques validées la méthode et les coûts retenus par l’entreprise. Pour les articles interchangeables, le Plan comptable général prévoit notamment le coût unitaire moyen pondéré et le PEPS/FIFO. Ne mélangez pas prix de vente et coût comptable.
Le réflexe manager : cadrer, compter, prouver
Cadrer : une heure, un périmètre, des zones, des rôles et une règle de mouvement. Compter : le physique, dans un sens stable, sans viser le théorique. Prouver : les recomptages, les validations, la valorisation et les corrections. Ces trois verbes transforment une nuit de saisie en opération fiable.
Le meilleur inventaire n’est pas celui qui finit le plus tôt. C’est celui que l’on peut expliquer le lendemain : ce qui a été compté, par qui, à quelle heure, avec quelles exceptions, pourquoi une quantité a changé et quelle action suivra. Le magasin rouvre. Le stock, lui, dit enfin la vérité.