La marge commerciale ? Ce n'est pas « ce qu'on gagne » jeté en vrac. C'est d'abord un montant : le prix de vente HT moins le prix d'achat HT. Juste à côté, deux pourcentages que les copies mélangent sans cesse : le taux de marque (marge / PV HT) et le taux de marge (marge / PA HT). L'objectif ? Savoir les nommer, puis lire ce qu'ils racontent vraiment dans le rayon. Pour un étudiant en BTS MCO, Licence Distribution ou Master Retail, la distinction n'est pas un caprice de prof. Elle décide de la politique de prix et, plus tard dans l'allée, du facing qu'on donne à une référence. On peut faire monter le CA et reculer le résultat. Le linéaire le fait tous les samedis.
Deux ratios, pas le même métier
La première question ? Combien d'euros restent, sur une pièce ou sur une période, une fois le fournisseur payé ? C'est la marge commerciale. Unitaire : PV HT - PA HT. Sur une période : CA HT des ventes - coût d'achat HT des marchandises vendues. Ce n'est pas le résultat net. Il reste les salaires, le loyer, l'énergie, la démarque. C'est le premier étage. Sans ces euros, le reste de la liasse n'a rien à se mettre sous la dent. Un rayon qui « fait du chiffre » et sort 400 € de marge dans la semaine n'a pas le même métier qu'un rayon plus calme à 1 800 €.
Le taux de marque rapporte cette marge au prix de vente HT. On demande : sur 100 € vendus, combien restent après l'achat ? C'est le langage de la grande distribution, celui des catégories, des négociations, des KPI de rayon. Un yaourt à 22 % de marque et un accessoire à 55 % ne se managent pas pareil. Le premier vit au volume. Le second, à la pièce. Coller le même objectif de marque aux deux, c'est une consigne de siège qui n'a pas vu le linéaire.
Le taux de marge rapporte la même marge au prix d'achat HT. Même numérateur, autre dénominateur. Sur un produit à 12 € de PV et 8 € de PA, la marge est 4 €, la marque 33,3 %, la marge (le taux) 50 %. Les deux sont justes. Ils ne se citent pas l'un pour l'autre. À l'oral de BTS, « on est à 50 % de marque » alors qu'on a calculé 4 / 8, c'est une faute, pas une approximation. Astuce de copie : le taux de marge est toujours plus élevé que le taux de marque, parce que le PA est plus petit que le PV. Si vos deux pourcentages sont dans l'autre sens, vous avez inversé.
Ce que chaque mot mesure
En euros
- • Marge commerciale = PV HT - PA HT
- • C'est ce qui reste après le fournisseur
- • On l'additionne sur la semaine, le rayon, le ticket
En pourcentage
- • Taux de marque = marge / PV HT
- • Taux de marge = marge / PA HT
- • Même 4 €, deux lectures (33,3 % vs 50 %)
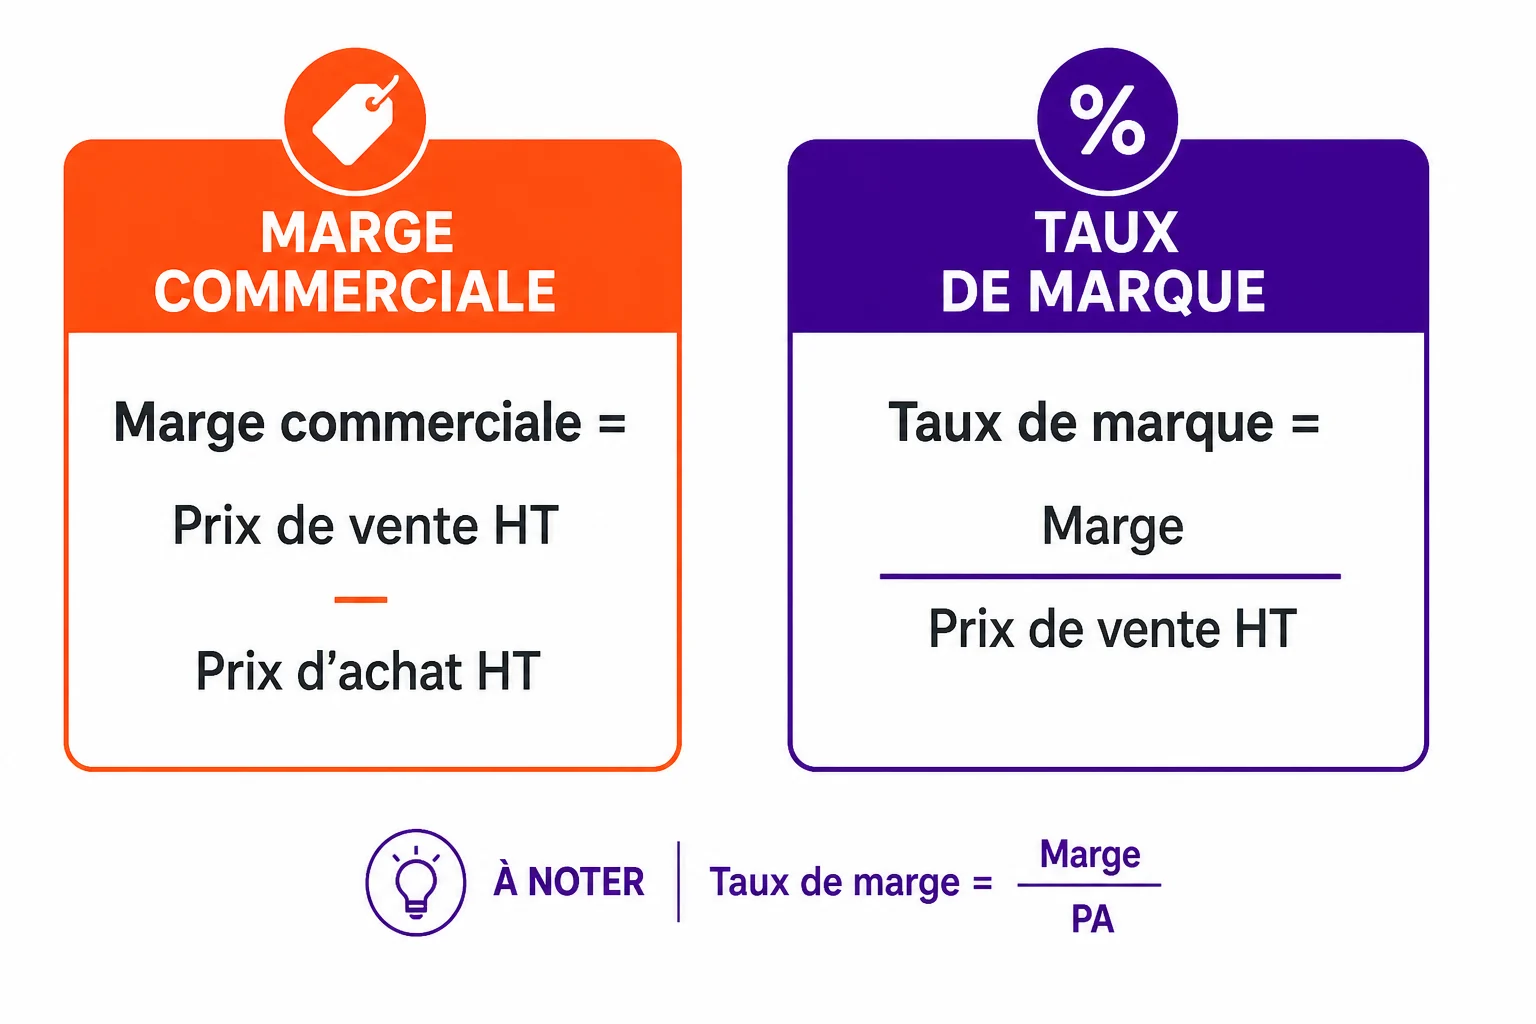
Formules d'étudiant
Premier réflexe ? Rester HT. La TVA n'est pas un profit : le magasin la collecte. Un exercice qui soustrait un PA HT d'un PV TTC fabrique une marge gonflée. Si l'énoncé donne un TTC, on retire la TVA d'abord (PV HT = PV TTC / 1,20 en taux plein 20 %, / 1,055 en 5,5 %, selon le produit). Les deux côtés de la soustraction doivent parler la même langue.
Unitaire, sur une bouteille. PV HT = 2,40 €. PA HT = 1,65 €. Marge commerciale = 0,75 €. Taux de marque = 0,75 / 2,40 = 31,25 %. Taux de marge = 0,75 / 1,65 ≈ 45,5 %. Coefficient multiplicateur, souvent demandé dans la même copie : PV HT / PA HT = 2,40 / 1,65 ≈ 1,45 (certains programmes posent PV TTC / PA HT : lisez l'énoncé, ce n'est pas le même outil). Ces trois résultats décrivent la même pièce. Le manager de rayon parlera surtout marque. Le comptable de petite structure parlera parfois marge sur coût d'achat. Vous, vous nommez celui que l'on vous demande.
Sur une période, on agrège. CA HT de la semaine moins coût d'achat HT des quantités vendues (pas des quantités reçues : le stock resté en réserve n'a pas encore « fait » de marge). Un arrivage massif n'améliore pas la marge de la semaine. Il charge le stock. La marge se juge au sell-out. C'est pour ça qu'une opération à -40 % peut afficher un CA splendide et une marge de période misérable : on a vendu des pièces dont le PV s'est rapproché du PA, parfois trop près.
Lien avec les autres compteurs du guide stratégie. Un panier moyen qui monte à base de packs promo peut faire un ticket plus lourd et une marque plus maigre. Un taux de transformation porté par un appel attire des tickets pauvres en marge. Le CA de l'équation (trafic × taux × panier) ne dit pas si ces euros valaient le coup. La marge, si.
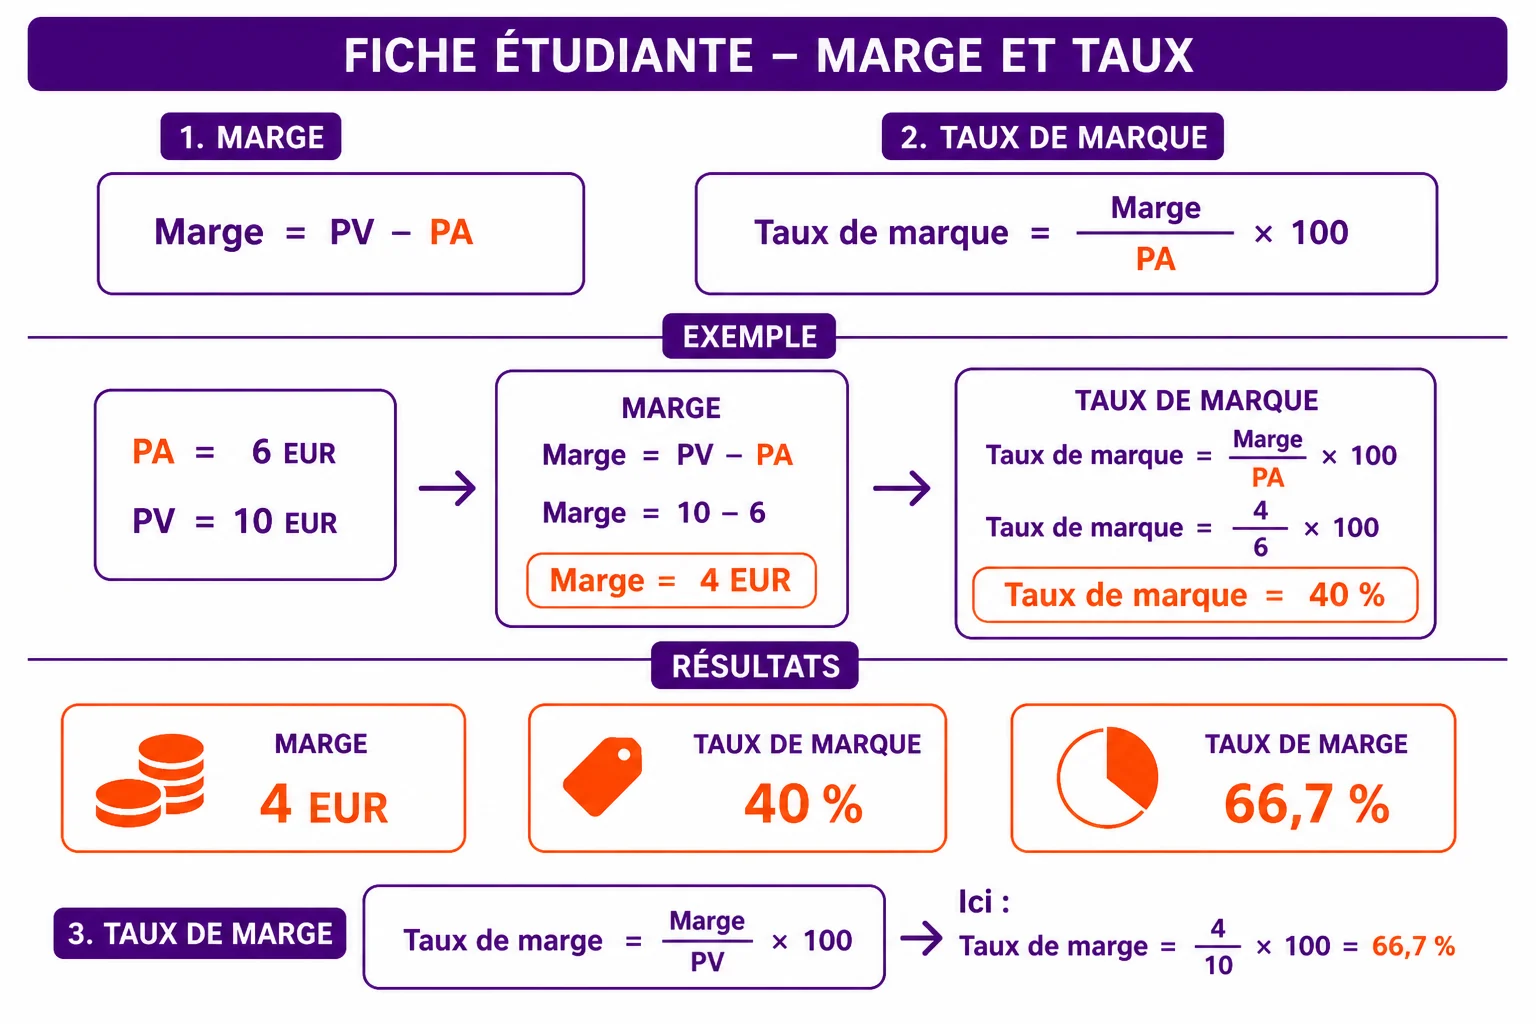
Fautes de copie, vues chaque session
- PV TTC - PA HT. On a mis de la TVA dans la marge. Repartez HT des deux côtés.
- Marque et marge inversées. Si « marque » est dans la question, le dénominateur est le PV. Pas le PA.
- Marge sur les quantités reçues. La marge de période suit les ventes, pas le camion du mardi.
- Un taux sans euros. 48 % de marque sur trois pièces n'achète pas une heure de vendeur. On cite aussi le montant.
Le facing est aussi une bagarre de marge
Un facing, juste une face de produit ? Pas vraiment. Chaque face occupe un bout de tablette, et ce bout ne peut pas en porter une autre. Donner 8 facings à un leader qui tourne fort, à 8 ou 10 % de marque, fait souvent du CA. Ça peut affamer le rayon. La référence à 32 % de marque, en 1 facing au sol, disparaît. Le client ne la voit pas. Le planogramme a « suivi le volume ». Le résultat, lui, a suivi le mix. Un chef de rayon qui ne lit que le sell-out pièces se fait plaisir le samedi et s'explique le mois d'après.
Ce n'est pas une croisade contre le leader. Le leader attire, il fait le trafic de l'allée, parfois le ticket. Il a droit à de la visibilité. La question est : combien, et à quelle hauteur ? Trois facings aux yeux plus du stock en profondeur, ça peut suffire. Huit facings qui mangent le complémentaire à forte marque, c'est un choix de linéaire qui doit être conscient. Le stop-rayon du leader, déjà, le rend visible. Lui offrir en plus la moitié de la tablette, c'est souvent du confort d'implantation, pas un calcul.
La tête de gondole rejoue la même pièce, plus cher. Une TG d'appel à marque quasi nulle paie l'image prix. Une TG d'addition à marque correcte paie le résultat. Les deux peuvent se justifier dans une politique de prix et un calendrier d'opérations. Ce qu'on refuse, c'est de les juger au seul CA de l'emplacement. Un mètre d'axe qui a « fait +30 % » en vendant à 1 € de marge pièce a peut-être occupé trop cher. On ramène les euros de marge au mètre, pas seulement les pièces.
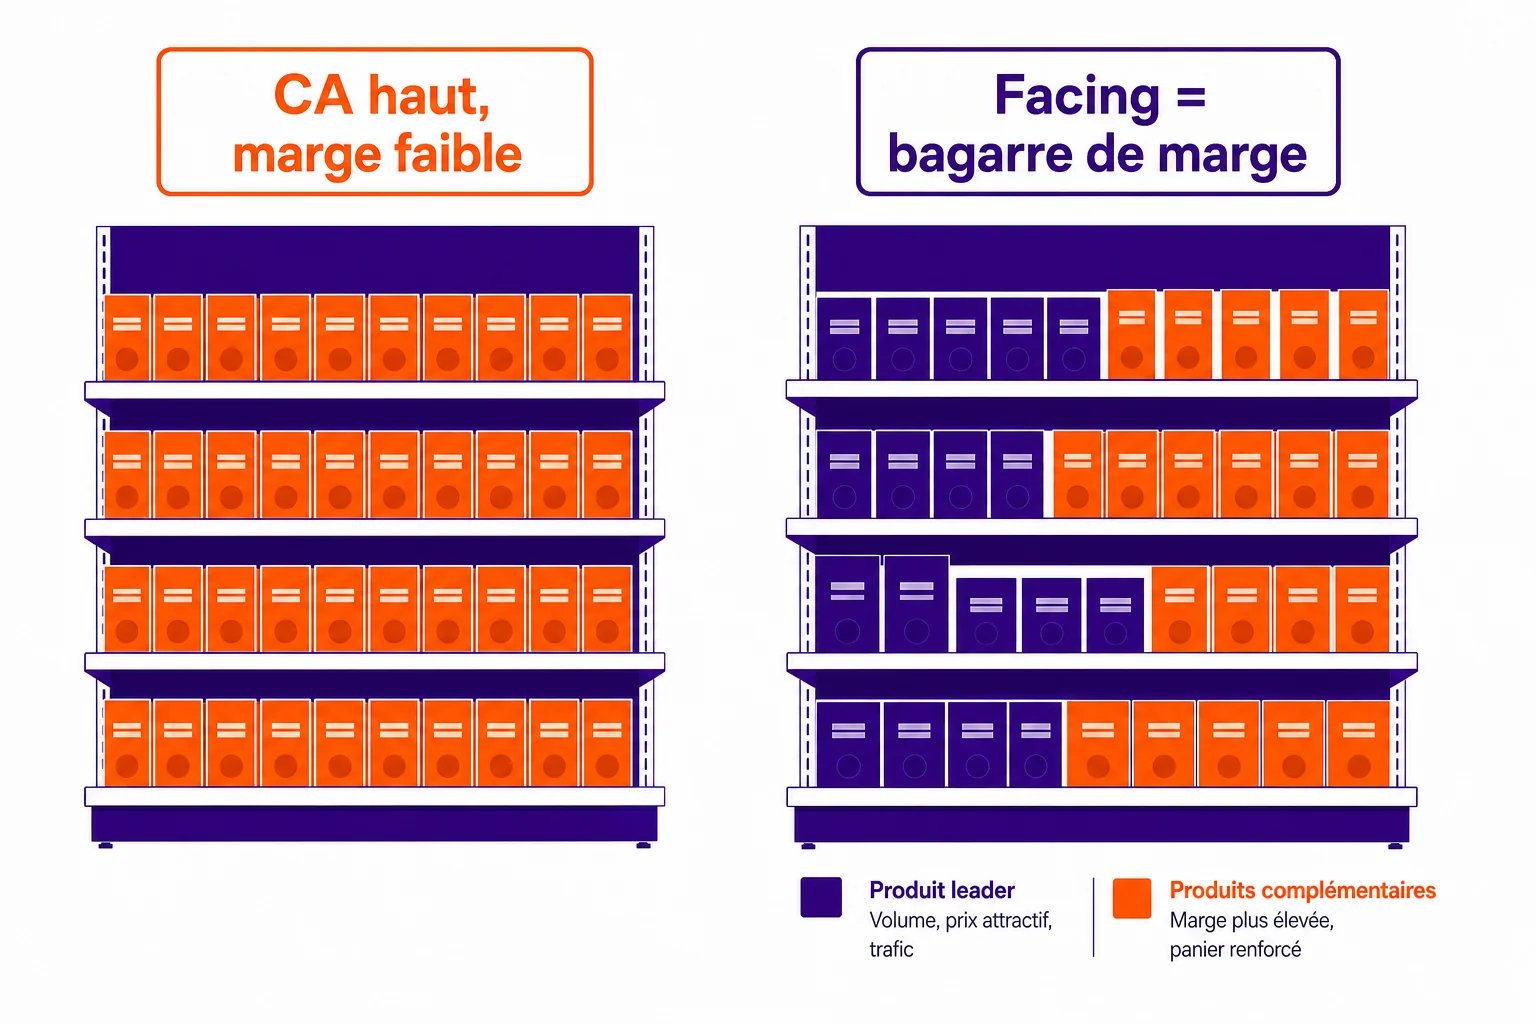
Comment juger
Un beau taux suffit ? Non. On ne juge pas « au feeling de rentabilité ». On confronte quatre lectures.
1. Les euros, d'abord. Marge commerciale de la période, du rayon, de l'opération. Un taux splendide sur un dormant ne paie personne. 2. Le taux de marque du mix, pas d'une pièce fétiche. Le listing a des stars à 8 % et des accessoires à 50 %. C'est le mix vendu qui compte, celui que le facing a rendu visible. 3. Le calendrier. Semaine d'appel, semaine cœur de gamme, démarque saison. Comparer une semaine de catalogue à une semaine sèche sans le dire, c'est tricher. 4. L'exécution. Facing réel versus planogramme, ruptures sur la marque, TG d'appel laissée deux semaines de trop, prix HT/TTC mélangés dans le fichier. Le chiffre enregistre le linéaire tenu, pas le fichier du siège.
Checklist de diagnostic (utile en stage)
- ✓ PV et PA : HT des deux côtés, même TVA, même période
- ✓ Marque (sur PV) et marge (sur PA) nommées sans les inverser
- ✓ Euros de marge du rayon, pas seulement un pourcentage
- ✓ Facing : qui a les yeux, le leader pauvre ou le cœur de gamme ?
- ✓ CA en hausse et marge en baisse : ouvrir le mix promo
- ✓ TG et opération : quel job (appel ou résultat) ?
Le diagnostic le plus fréquent n'est pas « on n'est pas assez cher ». C'est « on a donné le linéaire au volume, et on s'étonne que la marque recule ». Pour un futur manager, le métier commence à la calculatrice, puis à la tablette. Nommer le ratio. Compter les euros. Ensuite seulement déplacer un facing, une TG, un prix. Le cours politique de prix dit comment on construit le PV. Le planogramme dit à qui on donne les yeux. La marge dit si les deux se parlaient encore, le samedi à 11 h.